
Die Sicherung des eigenen Lebensstandards im Ruhestand ist eine der wichtigsten finanziellen Aufgaben im Leben. Viele Menschen in DE beschäftigen sich zu spät oder nicht ausreichend mit dem Thema Altersvorsorge, was schwerwiegende Konsequenzen haben kann. Das Meiden typischer Fehler ist dabei entscheidend, um finanzielle Engpässe im Alter zu verhindern und einen selbstbestimmten Ruhestand genießen zu können. Es geht nicht nur darum, überhaupt vorzusorgen, sondern dies auch intelligent und vorausschauend zu tun.
Overview
- Ein frühzeitiger Beginn der Altersvorsorge ist entscheidend, um den Zinseszinseffekt optimal zu nutzen und nicht von Altersarmut betroffen zu sein.
- Die Wahl der richtigen Altersvorsorge-Produkte sollte auf einer fundierten Analyse der individuellen Lebenssituation und Risikobereitschaft basieren.
- Inflations- und Steueraspekte dürfen bei der langfristigen Planung der Altersvorsorge nicht ignoriert werden, um die Kaufkraft der späteren Rente zu erhalten.
- Regelmäßige Überprüfungen und Anpassungen der Altersvorsorge-Strategie sind notwendig, da sich Lebensumstände und Marktbedingungen ändern können.
- Das alleinige Vertrauen auf die gesetzliche Rente ist in DE oft unzureichend und bedarf einer Ergänzung durch private und betriebliche Vorsorge.
- Ein fehlendes Verständnis für die eigenen Finanzen und die Funktionsweise von Vorsorgeprodukten führt häufig zu suboptimalen Entscheidungen bei der Altersvorsorge.
- Zu hohe Kosten und Gebühren können die Rendite der Altersvorsorge erheblich schmälern und sollten bei der Produktauswahl kritisch hinterfragt werden.
Die Unterschätzung des frühzeitigen Beginns der Altersvorsorge
Einer der gravierendsten Fehler bei der Altersvorsorge ist das Herauszögern des Beginns. Viele Menschen denken, sie hätten noch genügend Zeit, oder dass kleine Beiträge in jungen Jahren ohnehin kaum einen Unterschied machen würden. Dies ist ein Trugschluss. Der Zinseszinseffekt ist ein mächtiges Werkzeug, das sich mit jedem zusätzlichen Jahr exponentiell auszahlt. Wer beispielsweise ab dem 25. Lebensjahr monatlich einen bestimmten Betrag in seine Altersvorsorge einzahlt, wird im Rentenalter deutlich mehr Kapital angesammelt haben als jemand, der erst mit 35 Jahren beginnt, selbst wenn Letzterer dann höhere Beträge einzahlt. Der frühe Start ermöglicht es zudem, mit geringeren monatlichen Beiträgen ein stattliches Polster aufzubauen. Das Versäumnis, frühzeitig zu starten, kann nicht mehr nachgeholt werden und mindert die Möglichkeiten für einen komfortablen Ruhestand in DE erheblich.
Häufige Fehler bei der Wahl der passenden Altersvorsorge-Produkte
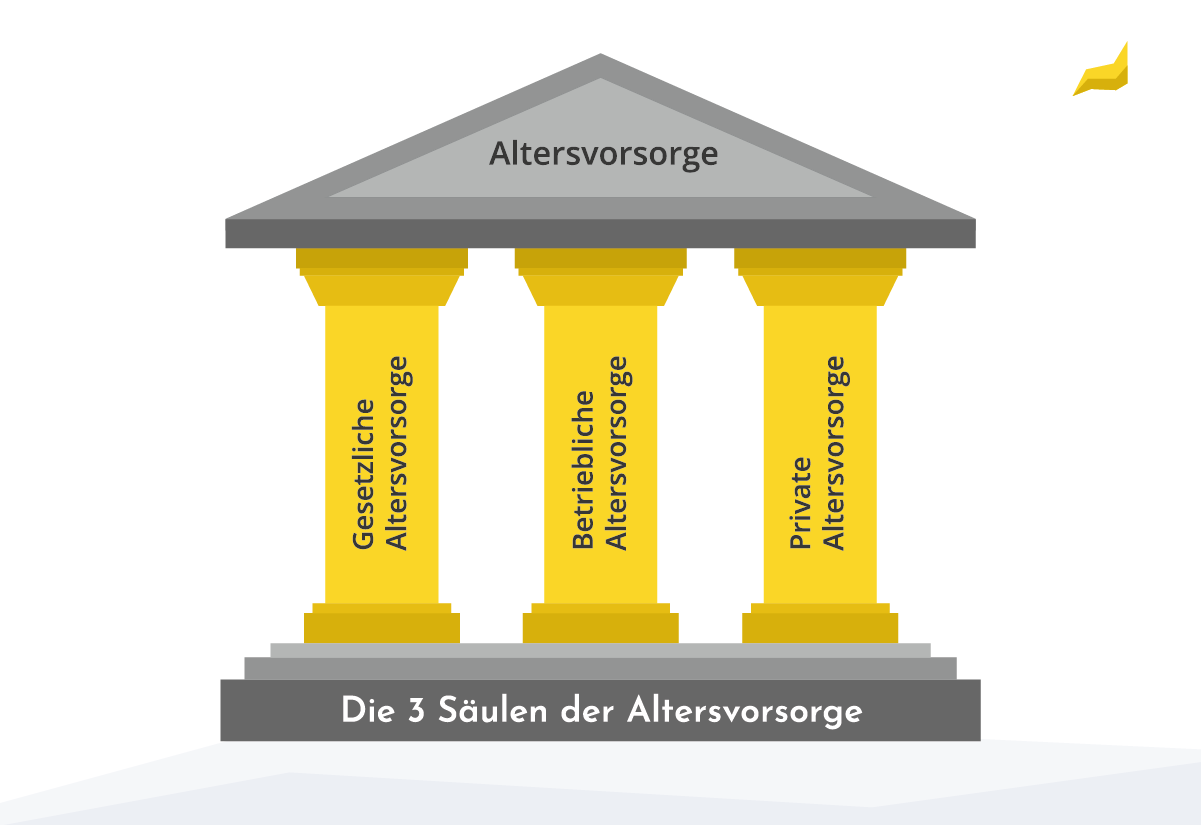
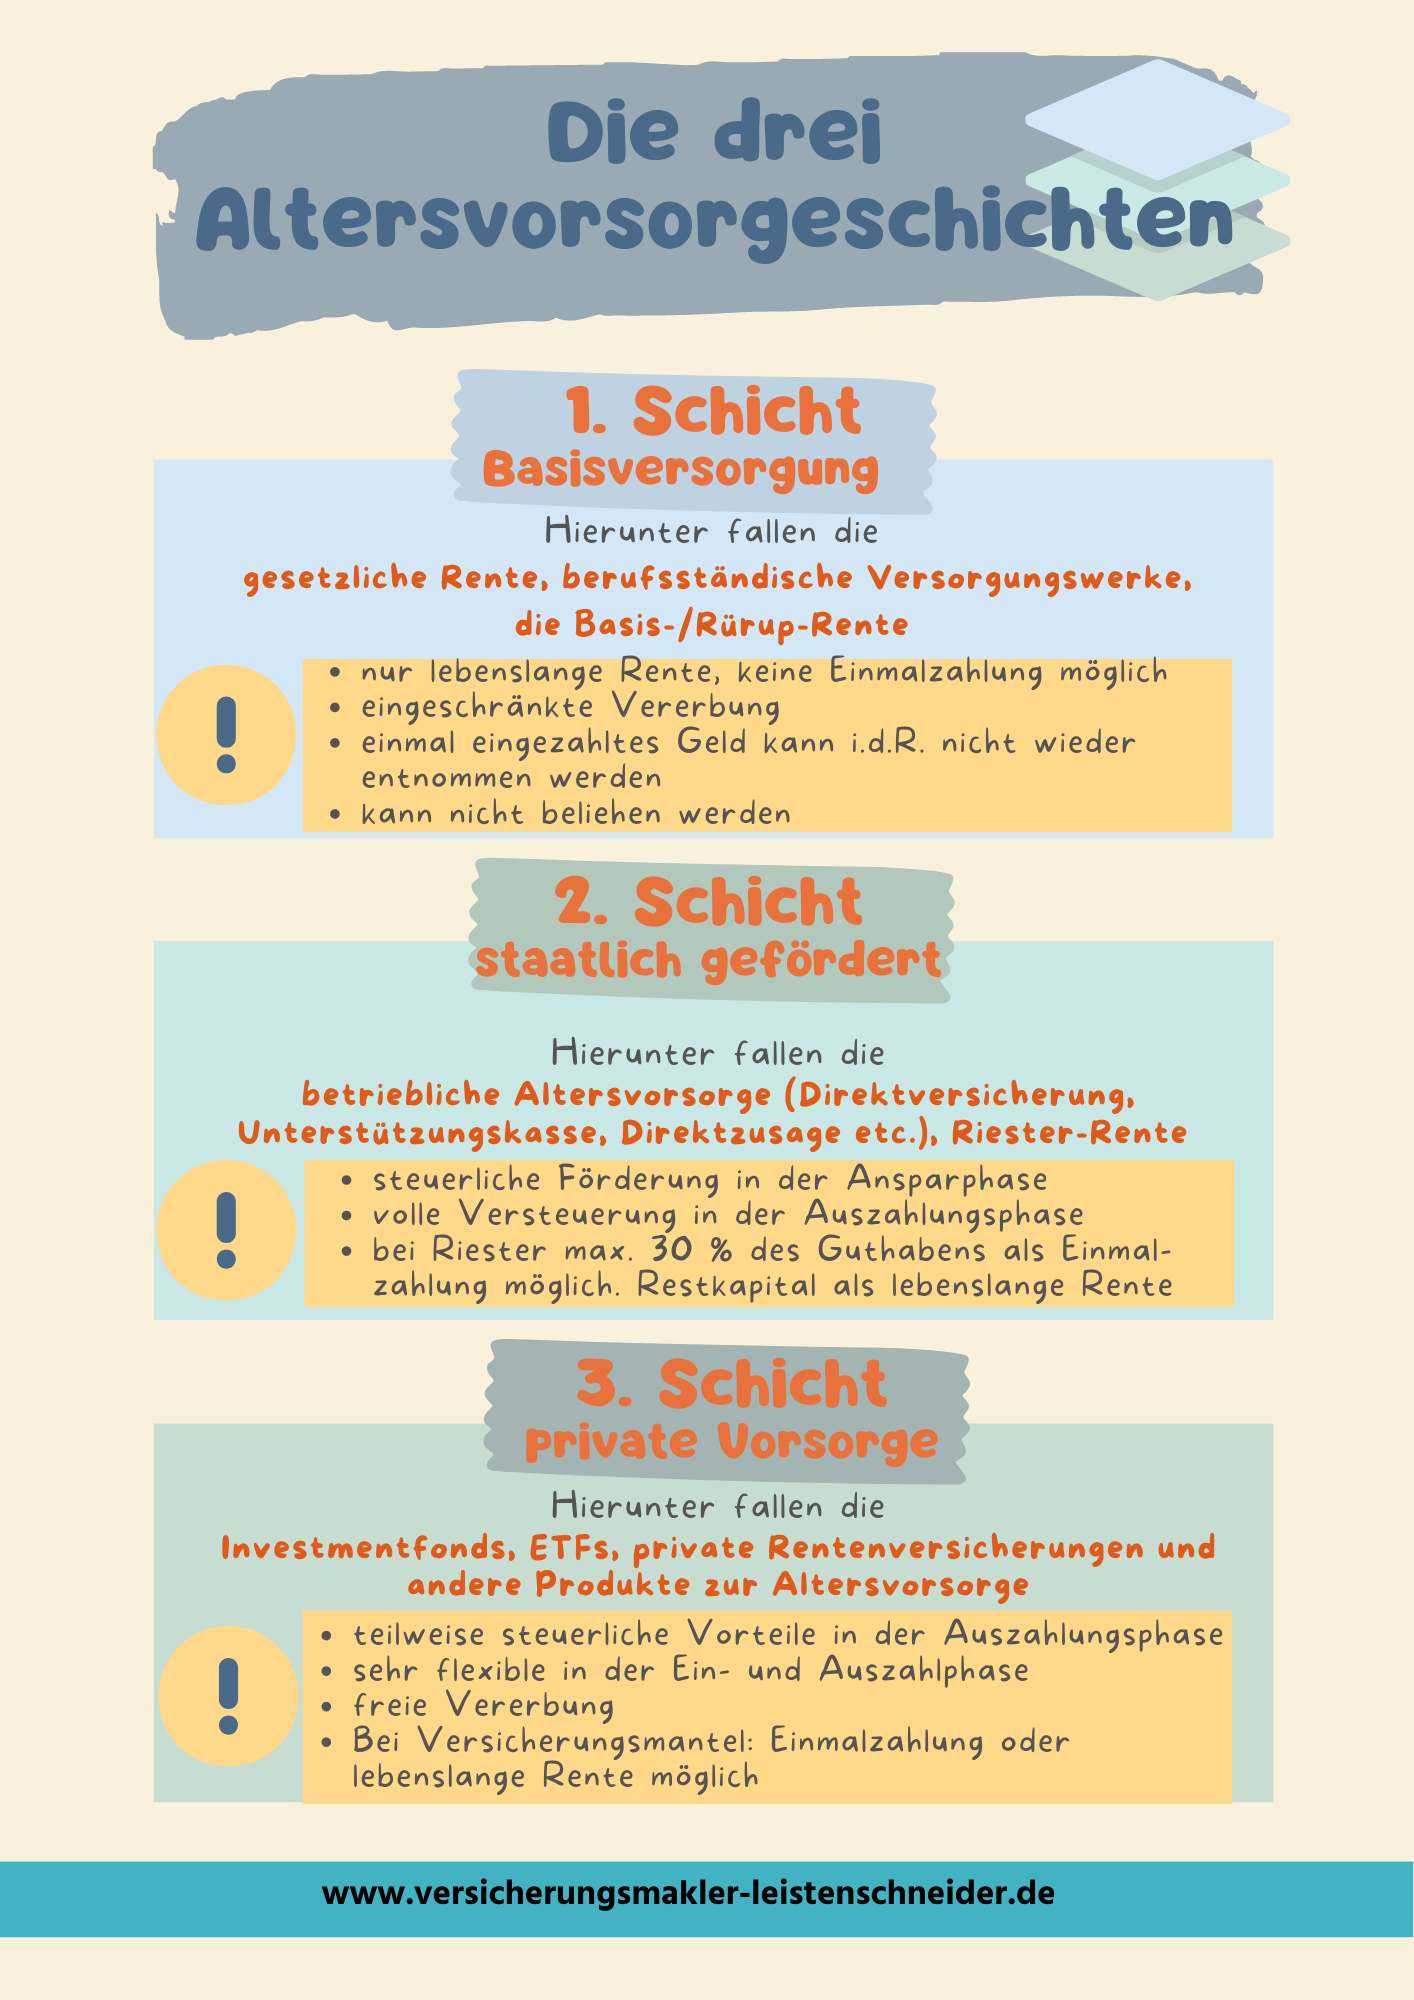
Die Produktlandschaft der Altersvorsorge ist komplex, und hier lauern viele Fallstricke. Ein häufiger Fehler ist die Wahl von Produkten, die nicht zur eigenen Risikobereitschaft oder den individuellen Lebenszielen passen. Manch einer setzt aus Angst vor Schwankungen ausschließlich auf vermeintlich sichere, aber renditeschwache Anlagen, während andere zu hohe Risiken eingehen, die sie bei Marktturbulenzen nicht tragen können. Ein weiterer Irrtum ist, sich von attraktiven Renditeversprechen blenden zu lassen, ohne die damit verbundenen Kosten und Gebühren genau zu prüfen. Zu hohe Verwaltungskosten oder Abschlussgebühren fressen langfristig einen beträchtlichen Teil der Rendite auf. Eine gründliche Analyse der eigenen Situation und eine fundierte Beratung sind unerlässlich, um die passenden Säulen der Altersvorsorge – sei es Riester, Rürup, betriebliche Altersvorsorge oder private Anlagen – auszuwählen.
Die Auswirkungen von Inflation und Steuern auf die Altersvorsorge ignorieren
Beim Aufbau der Altersvorsorge wird oft vergessen, dass der Wert des Geldes über die Jahrzehnte hinweg durch die Inflation schwindet. Was heute 1.000 Euro wert ist, hat in 30 Jahren aufgrund der Inflation eine geringere Kaufkraft. Wer seine Vorsorge nicht inflationsgerecht anlegt, läuft Gefahr, dass seine scheinbar hohe Rente im Ruhestand kaum ausreicht, um den gewohnten Lebensstandard zu halten. Ebenso wichtig ist es, die steuerlichen Aspekte der Altersvorsorge zu verstehen und optimal zu nutzen. Einige Vorsorgeprodukte bieten während der Ansparphase steuerliche Vorteile, während andere in der Auszahlphase begünstigt werden. Ein Mangel an Kenntnis in diesem Bereich kann dazu führen, dass man unnötig Steuern zahlt und somit die Netto-Rendite der Altersvorsorge massiv schmälert. Eine vorausschauende Steuerplanung ist in DE unerlässlich.
Mangelnde Flexibilität und regelmäßige Überprüfung der Altersvorsorge
Das Leben ist selten linear, und Pläne können sich ändern. Ein schwerwiegender Fehler bei der Altersvorsorge ist es, einmal getroffene Entscheidungen für die Ewigkeit zu betrachten und die Strategie nicht regelmäßig zu überprüfen. Lebensereignisse wie Heirat, Kinder, Jobwechsel, Scheidung oder eine Erbschaft können die finanzielle Situation grundlegend verändern und erfordern eine Anpassung der Altersvorsorge. Auch die Entwicklungen an den Finanzmärkten oder Änderungen in der Gesetzgebung in DE können es notwendig machen, die eigene Vorsorgestrategie neu auszurichten. Eine mangelnde Flexibilität oder die Scheu, bestehende Verträge zu prüfen und gegebenenfalls anzupassen, kann dazu führen, dass die Altersvorsorge nicht mehr optimal auf die aktuelle Lebensphase abgestimmt ist und ihr volles Potenzial nicht entfalten kann.


