

Die Grunderwerbsteuer ist eine der wichtigsten Nebenkosten beim Kauf einer Immobilie in Deutschland. Sie fällt immer dann an, wenn ein Grundstück oder Teile davon – inklusive der darauf stehenden Gebäude – den Eigentümer wechseln. Ihre Höhe ist nicht bundeseinheitlich geregelt, sondern wird von jedem Bundesland selbst festgelegt, was zu erheblichen Unterschieden für Immobilienkäufer führen kann. Das Verständnis dieser Steuer ist entscheidend, um die Gesamtkosten eines Immobilienkaufs realistisch einschätzen zu können. Sie ist ein fester Bestandteil der Kaufnebenkosten, die neben Notar- und Gerichtskosten anfallen und nicht zu unterschätzen sind.
Overview
- Die Grunderwerbsteuer ist eine Ländersteuer und variiert in DE zwischen 3,5% und 6,5% des Kaufpreises.
- Sie fällt beim Kauf von Grundstücken und Immobilien an und wird auf den vertraglich festgelegten Kaufpreis berechnet.
- Der Erwerber ist in der Regel zur Zahlung der Grunderwerbsteuer verpflichtet.
- Es gibt bestimmte Ausnahmen und Sonderregelungen, beispielsweise bei Schenkungen oder Vererbung, wo keine Grunderwerbsteuer anfällt.
- Die Steuer wird nach dem notariellen Kaufvertrag fällig und das Finanzamt stellt einen entsprechenden Bescheid aus.
- Die Zahlung der Grunderwerbsteuer ist eine Voraussetzung für die Eintragung des neuen Eigentümers ins Grundbuch.
Wie hoch ist die Grunderwerbsteuer in den Bundesländern?
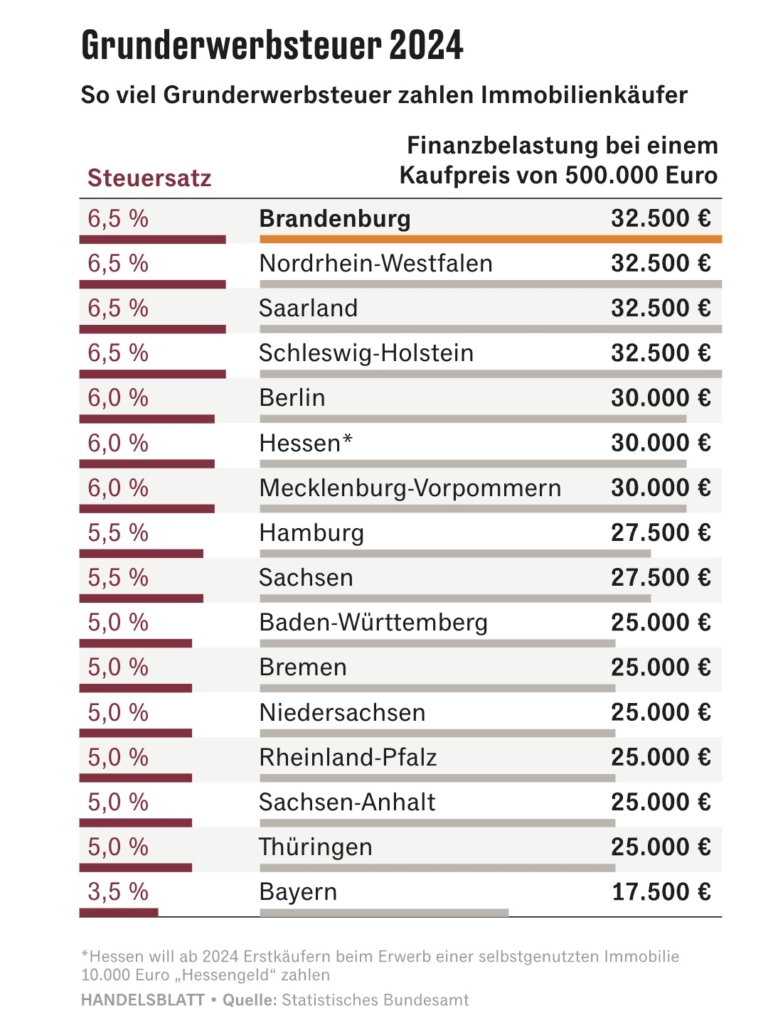
Die Höhe der Grunderwerbsteuer ist in Deutschland Ländersache, was bedeutet, dass die einzelnen Bundesländer ihren Steuersatz eigenständig festlegen können. Dies führt zu einer Spanne, die derzeit von 3,5% bis zu 6,5% des Kaufpreises reicht. Diese Unterschiede können für Käufer, je nachdem, wo sie eine Immobilie erwerben, einen erheblichen Betrag ausmachen. So beträgt der niedrigste Satz in Bayern und Sachsen 3,5%, während Länder wie Brandenburg, Nordrhein-Westfalen, das Saarland, Schleswig-Holstein und Thüringen den höchsten Satz von 6,5% erheben. Berlin, Bremen, Hamburg, Hessen und Mecklenburg-Vorpommern liegen mit 6,0% knapp darunter. Baden-Württemberg, Rheinland-Pfalz und Niedersachsen haben einen Steuersatz von 5,0%. Sachsen-Anhalt verlangt 5,0%, hat aber in der Vergangenheit auch schon höhere Sätze gehabt. Diese Diversität erfordert von jedem Immobilienkäufer in DE eine genaue Kenntnis der jeweiligen Landesregelungen, um die effektiven Kosten des Erwerbs präzise zu kalkulieren. Die Politik der Bundesländer, die Sätze anzupassen, ist oft eine Reaktion auf die Haushaltslage oder den Wunsch, bestimmte Anreize im Immobilienmarkt zu setzen.
Wie wird die Grunderwerbsteuer berechnet?
Die Berechnung der Grunderwerbsteuer ist im Grunde genommen einfach, sobald der entsprechende Steuersatz des Bundeslandes bekannt ist. Sie wird auf den im Kaufvertrag vereinbarten Kaufpreis der Immobilie angewendet. Das bedeutet, wenn Sie eine Immobilie für 300.000 Euro kaufen und der Steuersatz in Ihrem Bundesland bei 5,0% liegt, beträgt die zu zahlende Grunderwerbsteuer 15.000 Euro. Es ist wichtig zu beachten, dass der Kaufpreis nicht nur das Grundstück, sondern auch alle fest verbundenen Bestandteile wie das darauf stehende Gebäude umfasst. Bewegliche Gegenstände, die eventuell mitverkauft werden (z.B. eine Einbauküche oder Möbel), können im Kaufvertrag gesondert ausgewiesen werden und unterliegen dann nicht der Grunderwerbsteuer, sofern ihr Wert realistisch ist und nicht nur dazu dient, die Bemessungsgrundlage zu mindern. Das Finanzamt prüft solche Vereinbarungen gegebenenfalls genau. Die korrekte Ausweisung im Notarvertrag ist entscheidend, um später keine Probleme zu bekommen. Der Kaufpreis als Bemessungsgrundlage ist der Wert, der für die Festsetzung der Steuer herangezogen wird.
Welche Ausnahmen und Freibeträge gibt es bei der Grunderwerbsteuer?
Obwohl die Grunderwerbsteuer bei den meisten Immobilienkäufen anfällt, gibt es bestimmte Ausnahmen und besondere Konstellationen, bei denen sie nicht oder nur teilweise erhoben wird. Eine der wichtigsten Ausnahmen betrifft den Erwerb von Immobilien innerhalb der Familie: Beim Erwerb durch Verwandte in gerader Linie (Eltern, Kinder, Enkelkinder) sowie durch Ehegatten oder eingetragene Lebenspartner fällt keine Grunderwerbsteuer an. Dies gilt sowohl für Schenkungen als auch für Vererbungen, die stattdessen unter die Schenkungs- oder Erbschaftsteuer fallen könnten. Auch die Übertragung eines Grundstücks an eine Person, die den bisherigen Eigentümer pflegt, kann unter bestimmten Voraussetzungen steuerfrei sein. Ein weiterer Fall ist der sogenannte Share Deal, bei dem nicht die Immobilie selbst, sondern Anteile an einer Gesellschaft erworben werden, der die Immobilie gehört. Hier galten lange Zeit andere Regelungen, die aber durch Gesetzesänderungen in den letzten Jahren angepasst wurden, um auch solche Transaktionen stärker in die Pflicht zu nehmen, insbesondere bei großen Immobilienportfolios. Freibeträge im herkömmlichen Sinne, wie man sie von anderen Steuerarten kennt, gibt es bei der Grunderwerbsteuer in DE grundsätzlich nicht. Jede steuerbare Transaktion unterliegt dem vollen Steuersatz, es sei denn, eine der genannten Ausnahmen trifft zu.
Wann und an wen muss die Grunderwerbsteuer gezahlt werden?
Die Abwicklung der Grunderwerbsteuer erfolgt in einem festgelegten Prozess, der über den Notar und das zuständige Finanzamt läuft. Nach der Beurkundung des Kaufvertrags leitet der Notar diesen an das Finanzamt weiter. Das Finanzamt prüft den Vorgang und stellt anschließend einen Grunderwerbsteuerbescheid aus, der direkt an den Käufer geschickt wird. In diesem Bescheid ist die genaue Höhe der Steuer und die Zahlungsfrist angegeben, die üblicherweise einen Monat nach Zustellung des Bescheids beträgt. Es ist essenziell, diese Frist einzuhalten, da bei Überschreitung Säumniszuschläge anfallen können. Die Zahlung der Grunderwerbsteuer an das Finanzamt ist eine Voraussetzung dafür, dass die sogenannte Unbedenklichkeitsbescheinigung ausgestellt wird. Ohne diese Bescheinigung kann der Notar die Eigentumsumschreibung im Grundbuch nicht vornehmen. Erst wenn das Finanzamt bestätigt hat, dass die Steuer beglichen wurde, wird der Käufer offiziell als neuer Eigentümer ins Grundbuch eingetragen. Der Verkäufer hat in der Regel keine direkte Verpflichtung bezüglich der Zahlung der Grunderwerbsteuer, auch wenn im Kaufvertrag oft eine Klausel steht, dass der Kaufvertrag erst dann vollzogen wird, wenn die Steuer bezahlt ist.


